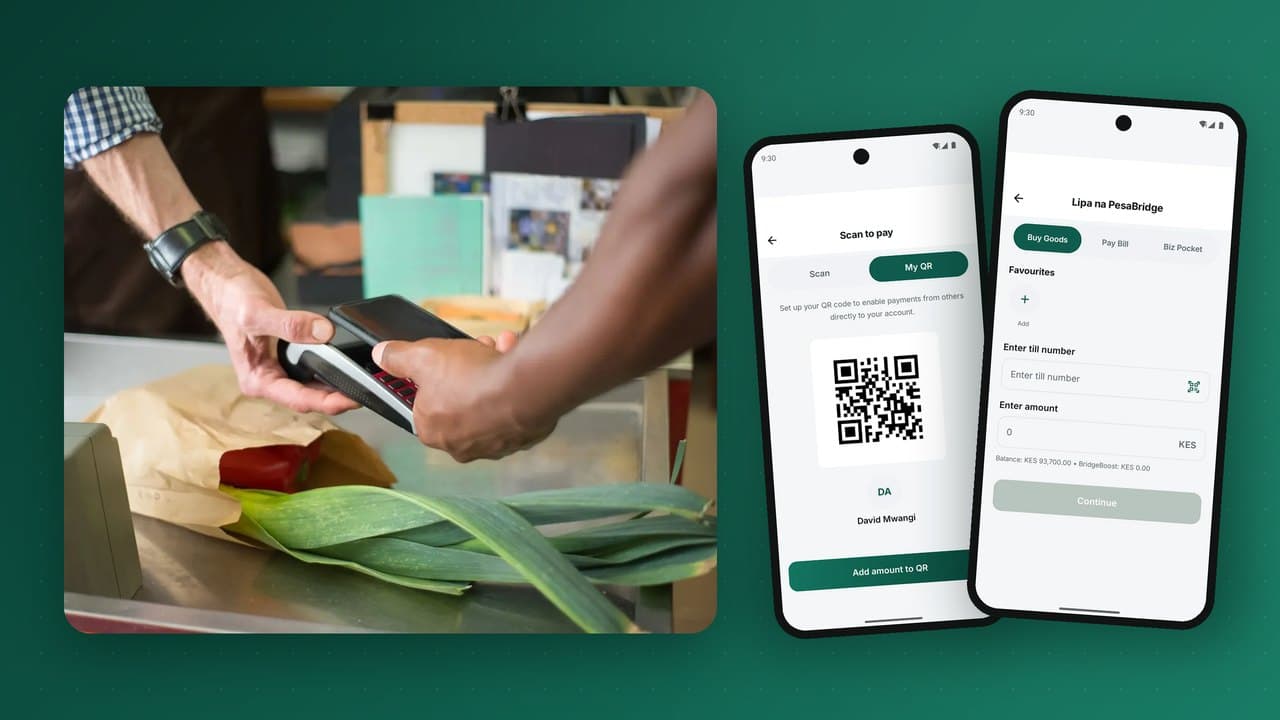
C'est dans la petite boutique que le mobile money devient de l'argent du quotidien, ou reste un simple outil de transfert. Quand les clients peuvent payer un kiosque, un étal de marché, une pharmacie ou un café directement depuis leur portefeuille, l'argent reste numérique, les marchands manipulent beaucoup moins d'espèces, et tout le système prend de la valeur. Ce guide compare les trois grandes façons dont les marchands sont payés en mobile money (numéros de caisse, codes QR et paiement sur invite), explique le fonctionnement de chacune, et aborde le règlement, les frais, la fraude et ce dont les marchands ont réellement besoin dans l'application.
Pourquoi les paiements marchands comptent autant
Dans un portefeuille utilisé surtout pour les transferts, l'argent arrive et est retiré presque aussitôt. Chaque retrait coûte au fournisseur une commission d'agent et au client des frais. Quand l'argent peut être dépensé là où il arrive, trois choses se produisent :
- Les clients gardent un solde dans le portefeuille, ce qui augmente l'activité et réduit le coût de leur service.
- Les marchands réduisent le risque lié aux espèces : vol, faux billets, écarts de caisse et trajets à la banque.
- L'écosystème s'auto-alimente : les marchands paient leurs fournisseurs depuis le portefeuille, les fournisseurs paient leur personnel, et la liquidité circule en numérique.
C'est pourquoi les marchés de mobile money matures considèrent les paiements marchands comme le moteur de croissance après les transferts.
Les trois façons dont un marchand est payé
| Méthode | Qui l'initie | Ce dont le client a besoin | Idéal pour |
|---|---|---|---|
| Numéro de caisse ou de marchand | Le client saisit le numéro du marchand et le montant | N'importe quel téléphone (USSD ou application) | Toutes les boutiques, y compris pour les clients sur téléphone basique |
| Code QR | Le client scanne le code du marchand | Un smartphone avec l'application du portefeuille | Passage en caisse rapide et sans erreur ; comptoirs très fréquentés |
| Paiement sur invite (demande) | Le marchand envoie une demande sur le téléphone du client | N'importe quel téléphone capable de recevoir une invite de PIN | Comptoirs, livraisons, restaurants, paiement en ligne |
Les numéros de caisse
Chaque marchand reçoit un numéro court. Le client ouvre « Acheter des biens » ou « Payer un marchand », saisit le numéro de caisse et le montant, voit le nom enregistré du marchand et confirme avec son PIN. Le marchand reçoit un SMS ou une notification dans l'application. Les numéros de caisse fonctionnent sur tous les téléphones, c'est pourquoi ils sont devenus la colonne vertébrale des paiements marchands sur les premiers marchés. Leurs faiblesses : les clients se trompent de numéro ou de montant, et les marchands doivent vérifier que le paiement est bien arrivé.
Les codes QR
Le marchand affiche un code, soit imprimé (statique), soit affiché sur un écran avec le montant déjà inclus (dynamique). Le client le scanne dans l'application du portefeuille, qui renseigne le marchand et, pour les codes dynamiques, le montant. La confirmation se fait par PIN ou biométrie. Le QR supprime les erreurs de saisie et accélère le passage en caisse, mais exige un smartphone. Les normes QR nationales fondées sur la spécification EMVCo permettent à un même code d'accepter les paiements de n'importe quelle application de portefeuille ou de banque participante ; voir l'interopérabilité.
Le paiement sur invite
Le marchand saisit le numéro du client et le montant dans l'application marchand, sur un terminal de vente ou dans son propre système via une API. Une demande de paiement s'affiche sur le téléphone du client, indiquant qui demande et combien ; le client approuve avec son PIN. Le marchand voit la confirmation instantanément. C'est la méthode la plus favorable au marchand, car il maîtrise le montant et sait exactement quelle vente a été payée. Notre analyse détaillée de fonctionnement du paiement sur invite présente l'ingénierie qui le sous-tend.
QR statique ou QR dynamique
Un QR statique identifie uniquement le marchand ; le client saisit le montant. Il ne coûte rien à imprimer, ne change jamais et convient aux petits étals. Un QR dynamique est généré pour chaque vente et inclut le montant et souvent une référence de commande ; le client n'a qu'à confirmer. Il faut un écran (téléphone, tablette ou terminal de vente), mais il élimine les mauvais montants et rattache automatiquement le paiement à une commande précise. Beaucoup de marchands utilisent les deux : un code imprimé sur le comptoir et des codes dynamiques à une caisse chargée.
Ce qui se passe après le paiement du client : le règlement
Pour un marchand, être payé signifie disposer d'un argent utilisable. Les options de règlement comprennent :
- Instantané, dans le portefeuille : le paiement arrive immédiatement sur le solde du portefeuille du marchand, prêt à payer des fournisseurs, être retiré ou transféré.
- Virement vers la banque : le solde est transféré sur le compte bancaire du marchand chaque jour ou à la demande.
- Règlement via un agent : les petits marchands peuvent convertir leur solde en espèces chez un agent, ou devenir eux-mêmes agents.
- Règlement réparti : pour les plateformes et les franchises, un paiement est réparti automatiquement entre la marque, le point de vente et un prestataire.
Quel que soit le modèle, le marchand a besoin d'un relevé fiable : chaque paiement, frais et règlement, avec des références qui correspondent à ses propres ventes. C'est là qu'un grand livre en partie double et un rapprochement automatique comptent autant pour un commerçant que pour le régulateur.
Frais marchands : une tarification plus avantageuse que les espèces
Les marchands comparent les frais du portefeuille au coût réel des espèces (vol, faux billets, trajets à la banque, temps de comptage) et à l'acceptation des cartes. Approches courantes :
- Frais en pourcentage plafonnés, inférieurs à ceux de l'acceptation des cartes.
- Gratuité pour les petites transactions pour gagner les micro-marchands, avec des frais sur les plus importantes.
- Frais payés par le client pour certains paiements de factures, par le marchand pour les biens.
- Règlement gratuit vers le portefeuille, avec de petits frais pour les virements vers la banque.
Quel que soit votre choix, affichez clairement les frais dans l'application marchand et sur les relevés. Les prélèvements surprises font fuir les marchands très vite.
Ce que doit faire une application marchand
Pour beaucoup de petites entreprises, l'application marchand devient leur caisse, leur terminal de vente et leur back-office. Les fonctionnalités qui comptent le plus :
- Solde de caisse en direct et encaissements du jour en un coup d'œil.
- Demander de l'argent (paiement sur invite) et afficher un QR dynamique pour n'importe quel montant.
- Point de vente avec liste de produits ou lecture de codes-barres, et stock mis à jour à chaque vente.
- Remboursements et annulations avec motifs et approbations.
- Opérateurs avec leurs propres identifiants et plafonds, pour que le propriétaire voie qui a encaissé quel paiement.
- Rapport Z de fin de journée résumant ventes, paiements par moyen, remboursements et règlement.
- Règlement vers le portefeuille, un agent ou la banque, à la demande ou programmé.
- Paiement des fournisseurs directement depuis le solde de caisse.
Un marchand qui peut clôturer sa journée d'un geste, sans tableur à minuit, ne reviendra pas aux espèces.
Intégrer les grands marchands : API et extensions
Supermarchés, boutiques en ligne, écoles, services publics et plateformes ont besoin des paiements dans leurs propres systèmes. Ils s'intègrent généralement via :
- Une API d'encaissement pour envoyer des invites, vérifier le statut et recevoir les confirmations.
- Des webhooks signés qui informent le système du marchand de chaque paiement, vérifiables pour que personne ne puisse falsifier un message « payé ».
- La validation des références de facture pour que les clients qui paient une école ou un service public ne puissent pas payer sur un compte inexistant.
- Des extensions e-commerce pour les plateformes de boutique courantes.
- Des intégrations aux terminaux de vente pour que le système du caissier envoie l'invite et marque la vente payée automatiquement.
Fraude et litiges chez le marchand
Les problèmes les plus courants côté marchand et comment s'en prémunir dès la conception :
- Faux SMS de paiement : des fraudeurs montrent un message de confirmation falsifié. Parade : les marchands ne se fient qu'à la notification dans l'application marchand ou au solde, jamais à un SMS montré par le client.
- Paiements du mauvais montant : les clients paient moins que le prix. Parade : QR dynamique et paiement sur invite, où le marchand fixe le montant.
- Paiements vers la mauvaise caisse : Parade : afficher le nom enregistré du marchand avant que le client ne confirme.
- Abus de remboursement : Parade : remboursements uniquement sur un paiement d'origine, avec approbation de l'opérateur et plafonds.
- Détournement par le personnel : Parade : identifiants par opérateur, rapports par opérateur et notifications au propriétaire.
Pour en savoir plus, consultez notre guide de prévention de la fraude.
Intégrer des marchands à grande échelle
Développer l'acceptation marchande est un travail de distribution. Les tactiques qui fonctionnent :
- Inscription en libre-service dans l'application marchand, avec documents KYC transmis à la conformité pour approbation.
- KYC marchand par niveaux : les micro-marchands commencent avec une pièce d'identité personnelle et des plafonds bas ; les entreprises enregistrées débloquent des plafonds plus élevés.
- Les agents comme recruteurs, rémunérés pour les marchands qui deviennent actifs.
- Kits QR imprimés et autocollants de comptoir qui rendent l'acceptation visible.
- Incitations clients chez les nouveaux marchands, comme un remboursement partiel sur les premiers paiements.
- Grappes : inscrire des marchés, des rues ou des chaînes d'approvisionnement entiers plutôt que des boutiques dispersées, pour que les clients puissent dépenser là où ils vivent.
Quelle méthode pour quel marchand
| Type de marchand | Meilleure méthode principale | Pourquoi |
|---|---|---|
| Étal de marché, kiosque | Numéro de caisse plus QR statique imprimé | Aucun matériel ; fonctionne pour les clients sur téléphone basique et sur smartphone |
| Petite boutique avec un téléphone au comptoir | Paiement sur invite depuis l'application marchand | Le marchand fixe le montant ; confirmation instantanée sur son téléphone |
| Chaîne de supermarchés ou de pharmacies | Paiement sur invite ou QR dynamique depuis le terminal de vente | Intégré à la caisse ; chaque paiement lié à un ticket |
| Restaurant ou café | QR dynamique sur l'addition, ou invite à table | Montant exact ; pas de terminal de carte à transporter |
| Livraison et vente terrain | Paiement sur invite depuis le téléphone du livreur | Le client paie à la livraison sans espèces |
| Service public, école, bailleur | Paiement de facture avec référence de compte, plus API | Paiements rattachés automatiquement au bon compte |
| Boutique en ligne | Paiement par API avec invite ou redirection | Commande marquée payée par un webhook signé |
La journée d'un commerçant, avant et après
Prenons une petite épicerie dans un quartier animé. Avant les paiements numériques, la propriétaire ouvre avec un fonds de pièces et de petites coupures, passe une partie de la journée à refuser des clients faute de monnaie, garde la recette du jour dans un tiroir et ferme en comptant les espèces à la main, souvent sans que le compte tombe juste. Deux fois par semaine, elle ferme tôt pour porter l'argent à la banque, et s'inquiète du trajet du retour.
Après l'adoption d'une application marchand, une journée type change. Les clients paient par invite ou QR au comptoir, et chaque paiement apparaît sur son téléphone avec le montant et le nom du client. La monnaie n'est plus un problème. Quand la camionnette d'un fournisseur arrive, elle paie le chauffeur depuis le solde de caisse. Son conjoint, qui assure l'après-midi, a son propre identifiant d'opérateur, de sorte qu'elle voit exactement ce qui a été encaissé à chaque service. À la fermeture, un geste produit le rapport Z de la journée : ventes par moyen de paiement, remboursements, frais et solde à régler. Elle place une partie du solde en épargne et vire le reste vers la banque depuis l'application, sans quitter la boutique.
Voilà le produit que les marchands achètent vraiment : pas un moyen de paiement, mais une activité plus sereine, plus sûre et mieux maîtrisée.
Un plan de 90 jours pour lancer l'acceptation marchande sur un marché
Jours 1 à 30 : amorcer une grappe
- Choisir une zone dense : un marché, une rue commerçante ou un quartier où vivent beaucoup de vos clients.
- Inscrire les 50 à 100 marchands que les gens fréquentent chaque jour : alimentation, pharmacie, transport, crédit téléphonique, quincaillerie.
- Remettre à chacun un kit QR, un numéro de caisse et une formation de 15 minutes sur l'application marchand.
- Rendre l'acceptation visible avec des autocollants de comptoir et des panneaux.
Jours 31 à 60 : stimuler l'usage
- Lancer des promotions clients chez les marchands participants : un petit remboursement sur les premiers paiements.
- Encourager les marchands à payer leurs fournisseurs depuis le portefeuille pour que l'argent continue de circuler en numérique.
- Recueillir les retours chaque semaine ; corriger vite les points de friction.
Jours 61 à 90 : étendre et prouver
- Mesurer les paiements par marchand et par semaine, et la part des marchands actifs chaque semaine.
- Comparer les taux de retrait dans la grappe avec d'autres zones ; un taux plus bas montre que la boucle fonctionne.
- Reproduire la méthode dans les deux ou trois grappes suivantes.
Composer avec une connectivité irrégulière
Beaucoup de marchands travaillent là où les connexions de données sont peu fiables. Les moyens de paiement se comportent différemment quand le réseau est faible :
- Les numéros de caisse via USSD fonctionnent sans données mobiles côté client, c'est pourquoi ils restent indispensables.
- Le paiement sur invite exige que l'appareil du marchand joigne la plateforme, mais le client peut approuver sur n'importe quel téléphone.
- Les paiements QR exigent que l'application du client soit en ligne.
- La confirmation doit toujours venir de la plateforme, par notification ou SMS au marchand, jamais de l'écran du client.
Quelle que soit la connexion, une vente ne doit jamais être marquée payée sans un paiement confirmé par la plateforme.
Les niveaux de KYC marchand en un coup d'œil
| Niveau | Marchand type | Documents | Plafonds |
|---|---|---|---|
| Micro | Étals, vendeurs ambulants, entrepreneurs individuels | Pièce d'identité, photo, localisation | Encaissements journaliers et mensuels faibles |
| Petite entreprise | Boutiques et services enregistrés | Immatriculation de l'entreprise, pièce d'identité du propriétaire, détails des locaux | Encaissements plus élevés, règlement bancaire |
| Entreprise | Chaînes, services publics, plateformes | Documents de société, dirigeants, bénéficiaires effectifs, contrats | Volumes élevés, accès API, plusieurs points de vente |
Les niveaux permettent aux micro-marchands de commencer à encaisser rapidement tout en plaçant les activités plus risquées derrière des contrôles renforcés, selon le même principe que le KYC par niveaux pour les clients.
Erreurs courantes dans les paiements marchands
- Accepter des captures d'écran comme preuve. Les faux messages de paiement sont la fraude marchande la plus courante. Seule la confirmation de la plateforme compte.
- Un règlement lent. Les marchands qui attendent leur argent des jours reviennent aux espèces.
- Des frais élevés sur les petits montants. Des frais négligeables sur un gros achat peuvent anéantir la marge sur une tasse de thé.
- Aucun parcours de remboursement. Les marchands ont besoin d'un moyen simple et contrôlé de rembourser un client.
Termes clés des paiements marchands
| Terme | Signification |
|---|---|
| Numéro de caisse | Un numéro court qui identifie un marchand, que les clients saisissent sur USSD ou dans l'application pour payer. |
| QR statique | Un code imprimé qui identifie le marchand ; le client saisit le montant. |
| QR dynamique | Un code généré pour une vente, contenant le montant et une référence. |
| Paiement sur invite | Le marchand envoie une demande de paiement qui s'affiche sur le téléphone du client pour approbation avec son PIN. |
| MDR | Taux de commission marchand : les frais qu'un marchand paie sur chaque paiement reçu. |
| Règlement | Transfert des fonds reçus par le marchand vers son compte bancaire ou son portefeuille principal. |
| Rétrofacturation | Une procédure des réseaux de cartes pour les paiements contestés ; les schémas de portefeuille utilisent plutôt remboursements et réclamations. |
| Acquéreur | L'établissement qui recrute les marchands et leur fournit les services d'acceptation. |
Questions fréquentes
Quelle différence entre paiement de facture et achat de biens ?
Le paiement de facture règle un numéro d'entreprise avec une référence de compte, utilisé par les services publics, les écoles et les facturiers. L'achat de biens règle un numéro de caisse, utilisé par les boutiques pour les achats.
Les clients ont-ils besoin d'un smartphone pour payer les marchands ?
Non. Les numéros de caisse et le paiement sur invite fonctionnent sur les téléphones basiques. Les codes QR nécessitent un smartphone.
En combien de temps le marchand reçoit-il l'argent ?
Le paiement arrive généralement instantanément sur le solde du portefeuille du marchand. Son transfert vers un compte bancaire dépend du calendrier de règlement.
Un même code QR peut-il accepter des paiements de différents portefeuilles ?
Oui, là où une norme QR nationale et l'interopérabilité sont en place.
Une application marchand remplace-t-elle un terminal de vente ?
Pour la plupart des petites entreprises, oui : elle permet de vendre à partir d'une liste de produits, d'encaisser, de suivre le stock, de gérer le personnel et de produire les rapports de fin de journée.
PesaBridge offre aux marchands une application professionnelle native qui réunit caisse, terminal de vente et back-office : paiement sur invite, QR, catalogue produits et stock, opérateurs, remboursements, rapports Z et règlement vers le portefeuille, un agent ou la banque, plus une API et des webhooks signés pour les grands marchands. Découvrir la plateforme marchand ou demander un accès de test.