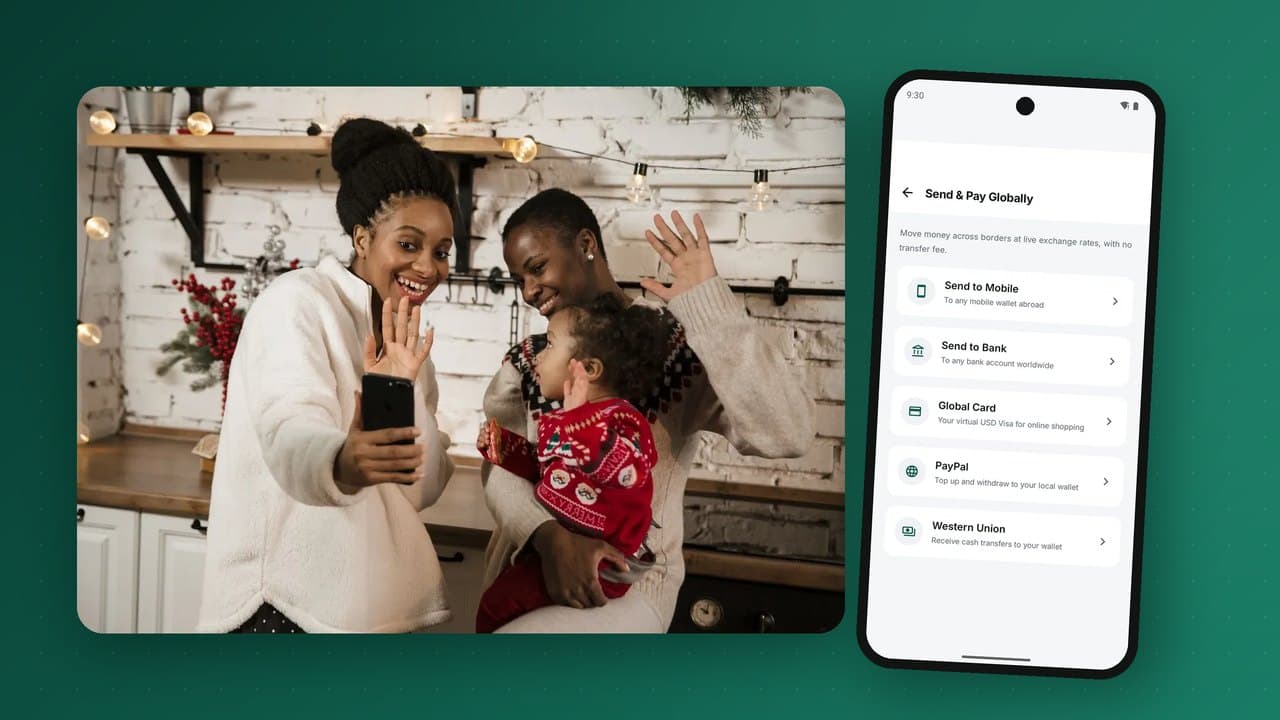
L’argent envoyé au pays par les membres de la famille qui travaillent à l’étranger est l’un des flux financiers les plus importants au monde. Pour de nombreux ménages africains, il paie les frais de scolarité, les soins médicaux, le loyer et les petites entreprises. Pourtant, l’envoyer a longtemps été lent et coûteux, et les bénéficiaires devaient se rendre à un guichet pour retirer des espèces. Les portefeuilles mobiles changent cela : l’argent peut désormais arriver directement sur le téléphone du bénéficiaire en quelques secondes, souvent pour une fraction de l’ancien coût. Ce guide explique comment fonctionnent les transferts internationaux vers le mobile money, ce qui en détermine le coût, la conformité qui les encadre, et comment un opérateur de portefeuille peut proposer un service solide de transferts entrants et sortants.
L’ampleur de l’opportunité
Selon la Banque mondiale, les envois de fonds vers les pays à revenu faible et intermédiaire représentent des centaines de milliards de dollars par an, davantage que les investissements directs étrangers et l’aide publique au développement réunis pour de nombreux pays. L’Afrique subsaharienne en reçoit des dizaines de milliards chaque année, et pour plusieurs pays ils représentent une part importante du revenu national.
Leur coût reste obstinément élevé. La base de données Remittance Prices Worldwide de la Banque mondiale indique depuis des années un coût moyen mondial d’environ six pour cent pour l’envoi de l’équivalent de 200 dollars américains, l’Afrique subsaharienne étant la région la plus chère vers laquelle envoyer de l’argent, à environ huit pour cent en moyenne ces dernières années. L’objectif de développement durable des Nations unies est de trois pour cent d’ici 2030. Chaque point de pourcentage est de l’argent qui n’arrive pas aux familles.
Pourquoi les transferts traditionnels coûtent cher
- Des espèces aux deux bouts. L’expéditeur paie en espèces chez un agent à l’étranger ; le bénéficiaire retire des espèces à un guichet au pays. Les deux bouts ont des coûts de manipulation, de personnel et de sécurité.
- De nombreux intermédiaires. Sociétés de transfert d’argent, banques correspondantes, partenaires de paiement locaux, chacun prenant des frais ou une marge de change.
- Des marges de change souvent plus élevées que les frais affichés.
- Les coûts de conformité liés au contrôle des expéditeurs et des bénéficiaires sur les listes de sanctions et à la surveillance du blanchiment.
- Une faible concurrence sur certains corridors, surtout les plus petits.
Comment les portefeuilles changent l’équation
Quand l’argent arrive dans un portefeuille mobile plutôt qu’à un guichet, plusieurs coûts disparaissent ou diminuent :
- Pas de guichet de paiement : le bénéficiaire reçoit les fonds instantanément sur son téléphone, sans se déplacer ni faire la queue.
- Moins d’intermédiaires : un prestataire de transfert peut se connecter directement à l’opérateur de portefeuille, ou via un hub qui atteint de nombreux portefeuilles.
- L’argent reste numérique : le bénéficiaire peut payer directement frais de scolarité, factures et commerçants, et ne retirer que ce dont il a besoin.
- De meilleures données : le KYC du portefeuille destinataire réduit les frictions de conformité et permet un filtrage plus rapide.
Les études et les données sectorielles de la GSMA et d’autres montrent de façon constante qu’envoyer de l’argent vers un portefeuille mobile coûte en moyenne moins cher qu’envoyer des espèces.
Comment fonctionne un transfert entrant vers un portefeuille
- L’expéditeur paie un prestataire de transfert à l’étranger, dans une application, en ligne ou chez un agent, en choisissant un bénéficiaire par son numéro de téléphone.
- Vérification du nom : le prestataire demande au portefeuille destinataire (directement ou via un hub) de confirmer que le numéro est actif et renvoie le nom enregistré pour que l’expéditeur le confirme.
- Filtrage : l’expéditeur et le bénéficiaire sont contrôlés sur les listes de sanctions et de surveillance ; la transaction est vérifiée au regard des plafonds et des règles de surveillance des deux côtés.
- Change et devis : le prestataire convertit le montant dans la devise du bénéficiaire et indique à l’expéditeur le montant exact qui arrivera.
- Crédit : le portefeuille destinataire crédite le bénéficiaire depuis un compte de règlement préfinancé détenu pour le partenaire de transfert, et envoie un reçu par SMS ou dans l’application.
- Règlement : le prestataire de transfert réalimente son compte préfinancé chez l’opérateur, ou règle par lots via la banque de l’opérateur.
Dans le grand livre de l’opérateur, chaque partenaire de transfert a son propre compte de règlement. Un transfert entrant déplace la valeur de ce compte vers le bénéficiaire, et l’opérateur voit à tout moment le préfinancement restant de chaque partenaire, et peut l’alerter avant qu’il ne s’épuise.
Transferts sortants : envoyer depuis un portefeuille vers l’étranger
De nombreux portefeuilles permettent aussi aux clients d’envoyer de l’argent hors du pays, vers des portefeuilles mobiles ou des comptes bancaires sur d’autres marchés. Le flux s’inverse : le client paie depuis son solde, l’opérateur convertit la devise et paie via un partenaire ou un hub, et le bénéficiaire est crédité à l’étranger. Les corridors sortants sont particulièrement précieux pour les diasporas, les commerçants transfrontaliers et les travailleurs régionaux.
Pour les achats en ligne et les abonnements étrangers, certains portefeuilles ajoutent une carte virtuelle en devise forte, alimentée par le solde du portefeuille, qui permet de payer les commerçants étrangers acceptant les cartes.
Conformité des flux transfrontaliers
Les transferts internationaux pèsent plus lourd sur le plan réglementaire que les transferts nationaux. L’essentiel :
- Agrément : recevoir des transferts internationaux exige généralement un partenariat avec un prestataire de transfert agréé et, sur certains marchés, une approbation spécifique de la banque centrale. Les transferts sortants nécessitent souvent un agrément supplémentaire ou un partenaire agréé.
- KYC des deux côtés : le prestataire de l’expéditeur vérifie l’expéditeur ; le portefeuille du bénéficiaire vérifie le bénéficiaire. Les montants plus élevés peuvent exiger des niveaux de KYC supérieurs.
- Informations de la « règle de voyage » : les données du donneur d’ordre et du bénéficiaire doivent accompagner le transfert, conformément aux recommandations du GAFI et aux règles locales.
- Filtrage des sanctions des deux parties en temps réel.
- Surveillance du fractionnement, des corridors inhabituels, de nombreux expéditeurs vers un seul bénéficiaire, et des retraits rapides après réception.
- Réglementation des changes : règles sur les taux utilisables, déclaration des flux et plafonds par transaction ou par période.
Tarification et transparence du change
Les clients comparent de plus en plus non pas les frais mais le montant qui arrive. Bonnes pratiques :
- afficher le taux de change et le montant reçu avant confirmation ;
- garder une marge de change raisonnable et constante ;
- rendre la réception gratuite pour le bénéficiaire ;
- proposer des frais bas sur les petits montants que la plupart des migrants envoient fréquemment.
La transparence fidélise sur un marché où les gens envoient de l’argent tous les mois pendant des années.
Ce que les bénéficiaires font de l’argent
La vraie valeur des transferts vers les portefeuilles apparaît une fois l’argent arrivé. Les bénéficiaires peuvent :
- payer directement les frais de scolarité et les factures ;
- en épargner une partie dans une poche d’épargne ou un compte d’épargne de groupe ;
- payer les commerçants sans retirer d’espèces ;
- constituer un historique de transactions qui facilitera le crédit plus tard ;
- ne retirer que ce dont ils ont besoin, chez un agent proche.
Certains prestataires permettent aux expéditeurs d’affecter les fonds à un usage précis, par exemple payer directement une école ou un hôpital, ce qui rassure l’expéditeur sur l’utilisation de l’argent.
Créer un service de transferts en tant qu’opérateur de portefeuille
- Choisir les partenaires : sociétés de transfert d’argent et hubs qui desservent vos principaux corridors de diaspora.
- Mettre en place le règlement : comptes préfinancés par partenaire, dans les bonnes devises, et rapprochement quotidien avec les rapports des partenaires.
- Intégrer : API de vérification du nom, de crédit et de statut, rappels signés, idempotence et états en attente clairs. Voyez comment nous traitons les réseaux externes dans l’interopérabilité.
- Configurer les plafonds et la surveillance des flux transfrontaliers, liés aux niveaux de KYC.
- Concevoir l’expérience du bénéficiaire : crédit instantané, SMS clair indiquant le nom de l’expéditeur et le montant, et historique dans l’application.
- Promouvoir auprès des expéditeurs à l’étranger avec les partenaires, et auprès des bénéficiaires au pays via les agents.
Où va l’argent : une décomposition indicative des coûts
Les expéditeurs voient des frais et un taux de change ; le coût sous-jacent est réparti sur toute la chaîne. L’exemple ci-dessous est indicatif, pour un transfert équivalent à 200 dollars américains, afin de montrer où va chaque part et où les portefeuilles font économiser :
| Composante | Espèces vers espèces | Compte vers portefeuille |
|---|---|---|
| Collecte côté expéditeur (agent ou carte) | Commission de l’agent et manipulation des espèces | Frais de carte ou de banque, souvent plus bas |
| Marge de la société de transfert | Présente | Présente |
| Coûts de correspondance et de règlement | Souvent plusieurs intermédiaires | Moins nombreux, si l’opérateur se connecte directement ou via un hub |
| Paiement | Personnel de guichet, espèces, sécurité, déplacement du bénéficiaire | Crédit instantané sur le portefeuille |
| Marge de change | Souvent le plus gros coût caché | Toujours présente ; plus compétitive là où les corridors sont numériques |
Les plus grosses économies viennent de la numérisation des deux bouts. Les corridors compte vers portefeuille suppriment toute manipulation d’espèces et attirent davantage de concurrence, ce qui fait baisser les marges de change.
Choisir les corridors
Un opérateur de portefeuille ne peut pas se connecter à tous les pays d’un coup. Priorisez les corridors à l’aide des données :
- Là où vivent et travaillent les proches de vos clients : diasporas à l’étranger et pays voisins de migration de travail.
- Les flux existants : beaucoup de clients reçoivent déjà des transferts en espèces et les déposent ; ce volume peut passer directement dans le portefeuille.
- La disponibilité des partenaires : sociétés de transfert et hubs qui desservent déjà le corridor et peuvent se connecter rapidement.
- La faisabilité réglementaire dans les deux pays.
- Le commerce transfrontalier : les commerçants qui paient des fournisseurs de l’autre côté d’une frontière ont autant besoin de transferts sortants que les familles de transferts entrants.
Gérer le préfinancement et le risque de change
Derrière chaque crédit instantané se trouve une décision de financement. L’opérateur destinataire crédite les bénéficiaires sur le solde préfinancé d’un partenaire ; si ce solde s’épuise, les transferts s’arrêtent. Opérateurs et partenaires gèrent cela avec :
- des alertes de solde bas envoyées aux partenaires bien avant l’épuisement du préfinancement ;
- des cycles de règlement quotidiens dimensionnés sur les volumes habituels, avec des marges avant les fêtes, quand les transferts culminent ;
- des règles claires en cas de préfinancement insuffisant : mise en file, rejet ou crédit sur une limite ;
- pour les flux sortants, des positions de change gérées chaque jour afin que l’opérateur ne soit pas exposé à de fortes variations de devises.
Les transferts culminent de façon prévisible : avant les rentrées scolaires, en fin de mois et avant les grandes fêtes. Planifiez la liquidité du préfinancement comme des retraits chez les agents à ces moments-là.
Concevoir l’expérience du bénéficiaire
Le bénéficiaire est souvent plus âgé, moins à l’aise avec le numérique et en zone rurale. Les petits choix de conception comptent :
- un SMS dans la langue du bénéficiaire indiquant l’expéditeur, le montant reçu en monnaie locale et le nouveau solde ;
- aucune action requise pour accepter les fonds, et aucuns frais de réception ;
- un moyen clair de retirer chez un agent proche, et assez de liquidité chez les agents les jours de pointe ;
- un moyen simple de répondre à l’expéditeur par un remerciement ou une confirmation, ce qui renforce la confiance dans le canal ;
- la possibilité de payer directement frais de scolarité ou factures avec les fonds reçus.
Liste de lancement d’un service de transferts entrants
- Approbation réglementaire ou accord de partenariat confirmé pour recevoir des transferts internationaux.
- Accords de partenariat signés pour les corridors prioritaires, y compris les conditions de règlement et les niveaux de service.
- Comptes de règlement préfinancés ouverts par partenaire, avec alertes.
- API de vérification du nom, de crédit, de statut et de rappel testées de bout en bout, y compris les délais d’expiration.
- Règles de filtrage et de surveillance configurées pour les flux transfrontaliers.
- Plafonds des bénéficiaires liés aux niveaux de KYC, avec un chemin de mise à niveau simple.
- Modèles de SMS pour les bénéficiaires dans chaque langue de lancement.
- Rapprochement quotidien avec les rapports des partenaires.
- Plans de liquidité des agents pour les jours de pointe des transferts.
Tendances à suivre
- Les systèmes de paiement régionaux comme le PAPSS visent à permettre aux pays africains de se payer mutuellement en monnaies locales, en réduisant la dépendance aux banques correspondantes.
- Les corridors de portefeuille à portefeuille entre opérateurs africains, qui contournent entièrement les espèces.
- Le change en temps réel et le règlement à base de stablecoins, explorés par certains prestataires pour un règlement plus rapide et moins cher entre partenaires, sous réserve de la réglementation.
- Les transferts affectés à des écoles, des hôpitaux et des services publics.
- L’épargne et le crédit liés aux transferts, qui utilisent l’historique d’entrées régulières pour accorder des prêts.
Le parcours de l’expéditeur
C’est l’expéditeur à l’étranger qui choisit le service ; son expérience décide donc quels corridors se développent. Un bon parcours expéditeur ressemble à ceci :
- L’expéditeur ouvre une application ou un site et saisit le numéro de téléphone du bénéficiaire.
- Le nom enregistré du bénéficiaire s’affiche, l’expéditeur sait donc que le numéro est correct.
- L’expéditeur voit exactement combien arrivera en monnaie locale, taux et frais compris, avant de payer.
- Il paie par carte, virement bancaire ou portefeuille.
- En quelques secondes, il voit la confirmation que l’argent a été crédité, pas seulement envoyé.
- Le bénéficiaire reçoit un SMS indiquant le montant et le nom de l’expéditeur.
Deux moments construisent la confiance plus que tout : la confirmation du nom avant de payer et la confirmation du crédit après. Les deux reposent sur une intégration en temps réel avec le portefeuille destinataire.
Comment mesurer un service de transferts
- Volume et valeur par corridor, et croissance d’un mois sur l’autre ;
- Délai de crédit entre le paiement de l’expéditeur et le crédit du bénéficiaire ;
- Taux de réussite, et les raisons des échecs, comme des numéros non enregistrés ou des plafonds ;
- Part des fonds reçus conservée dans le portefeuille après sept jours, qui montre si les bénéficiaires utilisent le portefeuille au-delà du retrait ;
- Expéditeurs récurrents, le signe le plus clair d’un corridor de confiance ;
- Coût total pour un montant standard, comparé aux concurrents du corridor.
Erreurs fréquentes sur les corridors de transfert
- Cacher la marge de change. Les expéditeurs comparent, et les marges cachées détruisent la confiance une fois découvertes.
- Créditer sans notifier. Les bénéficiaires qui ne savent pas que l’argent est arrivé appellent l’expéditeur, qui doute alors du service.
- Lancer sans liquidité. Les agents côté réception ont besoin d’espèces les jours où les transferts culminent, surtout avant les fêtes.
- Traiter la conformité après coup. Un partenaire incapable de répondre rapidement aux questions de filtrage perdra ses relations bancaires, et le corridor avec.
Termes clés des transferts
| Terme | Signification |
|---|---|
| Corridor | Une paire de pays d’envoi et de réception, comme le Royaume-Uni vers le Kenya. |
| Partenaire d’envoi | La société de transfert d’argent ou la banque réglementée qui collecte les fonds de l’expéditeur à l’étranger. |
| Partenaire de réception | Le fournisseur de portefeuille ou la banque qui crédite le bénéficiaire dans le pays de destination. |
| Marge de change | L’écart entre le taux accordé au client et le taux de gros du marché. |
| Coût total | Frais plus marge de change, exprimés en part du montant envoyé ; le chiffre utilisé dans les comparaisons mondiales. |
| Préfinancement | Argent déposé à l’avance chez le partenaire de réception pour que les crédits soient payés immédiatement. |
| Filtrage des sanctions | Contrôle des expéditeurs et des bénéficiaires sur les listes officielles de sanctions avant qu’un transfert ne soit finalisé. |
| Informations sur le donneur d’ordre | Données sur l’expéditeur qui doivent accompagner un paiement transfrontalier selon les normes internationales. |
| Hub | Un agrégateur reliant de nombreux partenaires d’envoi à de nombreux portefeuilles destinataires via une seule intégration. |
Questions fréquentes
Puis-je recevoir de l’argent de l’étranger directement sur un portefeuille mobile ?
Oui, sur de nombreux marchés. L’expéditeur choisit la livraison sur portefeuille mobile auprès d’un prestataire de transfert connecté à votre opérateur de portefeuille.
Est-ce moins cher que de retirer des espèces ?
En moyenne, oui. L’envoi vers un portefeuille mobile supprime les coûts du guichet de paiement et souvent des intermédiaires.
Combien de temps prend un transfert international vers un portefeuille ?
Généralement de quelques secondes à quelques minutes une fois que l’expéditeur a payé, contre des heures voire des jours pour certains services en espèces.
Le bénéficiaire a-t-il besoin d’un compte bancaire ?
Non. Un compte de mobile money enregistré au bon niveau de KYC suffit.
Quels plafonds s’appliquent ?
Les plafonds dépendent du régulateur, du corridor et du niveau de KYC du bénéficiaire. Les niveaux supérieurs permettent généralement des montants plus élevés.
PesaBridge permet à vos clients d’envoyer de l’argent à l’étranger vers des portefeuilles mobiles et des comptes bancaires, et de payer en ligne avec une carte virtuelle en USD, tandis que chaque réseau partenaire se branche comme un adaptateur derrière un grand livre unique en partie double, avec des plafonds par niveau de KYC et des points d’entrée pour le filtrage LBC. Découvrir la plateforme ou parler à notre équipe de vos corridors.