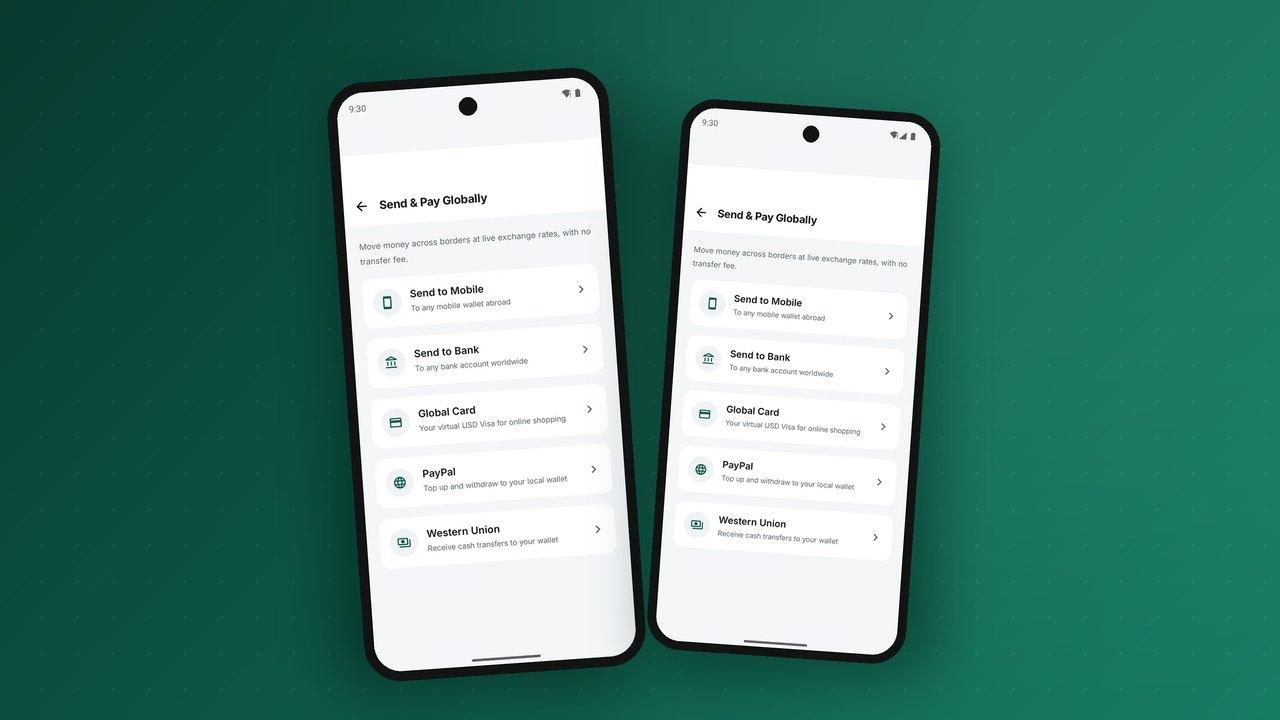
L'Afrique commerce dans plus de quarante devises. Un commerçant achète sa marchandise dans le pays voisin, un étudiant à l'étranger reçoit l'aide de sa famille, une entreprise paie son personnel sur trois marchés, et une famille reçoit des dollars d'un proche installé à l'étranger. Un portefeuille qui ne détient qu'une seule devise oblige chacune de ces personnes à en sortir, à convertir ailleurs puis à revenir. Un portefeuille multidevises les garde à l'intérieur, et fait du change un produit plutôt qu'une fuite.
Ce guide présente ce dont un portefeuille multidevises a besoin : le modèle de comptes, la tarification du change, le règlement, la conformité et l'expérience client.
Ce que « multidevises » signifie en pratique
Il existe trois niveaux, et il est utile de savoir clairement lequel vous construisez :
- Envoyer à l'étranger, recevoir en local. Le portefeuille ne détient que la devise locale ; la conversion a lieu pendant un transfert transfrontalier. C'est le modèle classique des transferts de fonds.
- Détenir une deuxième devise. Le client peut garder un solde en dollars américains ou en euros, par exemple, à côté de la devise locale, et convertir de l'une à l'autre.
- Multidevises complet. Plusieurs soldes, conversion à tout moment et paiements sortants dans n'importe quelle devise détenue, souvent pour des entreprises qui commercent au-delà des frontières.
Le modèle de comptes : une devise par compte
La règle d'or est que chaque compte du grand livre ne détient qu'une seule devise, et que chaque transaction doit s'équilibrer à zéro dans chacune des devises qu'elle touche. Une conversion est donc composée de deux jambes équilibrées reliées par un compte de change :
- Le portefeuille du client en devise locale est débité, et la position de l'opérateur en devise locale est créditée.
- La position de l'opérateur en dollars est débitée, et le portefeuille du client en dollars est crédité.
- L'éventuelle marge est inscrite dans un compte de revenus de change.
Les comptes de change indiquent alors, à tout moment, combien l'opérateur est long ou court dans chaque devise, ce qui est exactement ce dont la trésorerie a besoin. Mélanger des devises dans un même compte, ou convertir sans inscrire les deux jambes, c'est ainsi que les portefeuilles multidevises perdent de l'argent sans s'en apercevoir. Notre article sur les grands livres en partie double explique le principe.
Une tarification du change que les clients comprennent
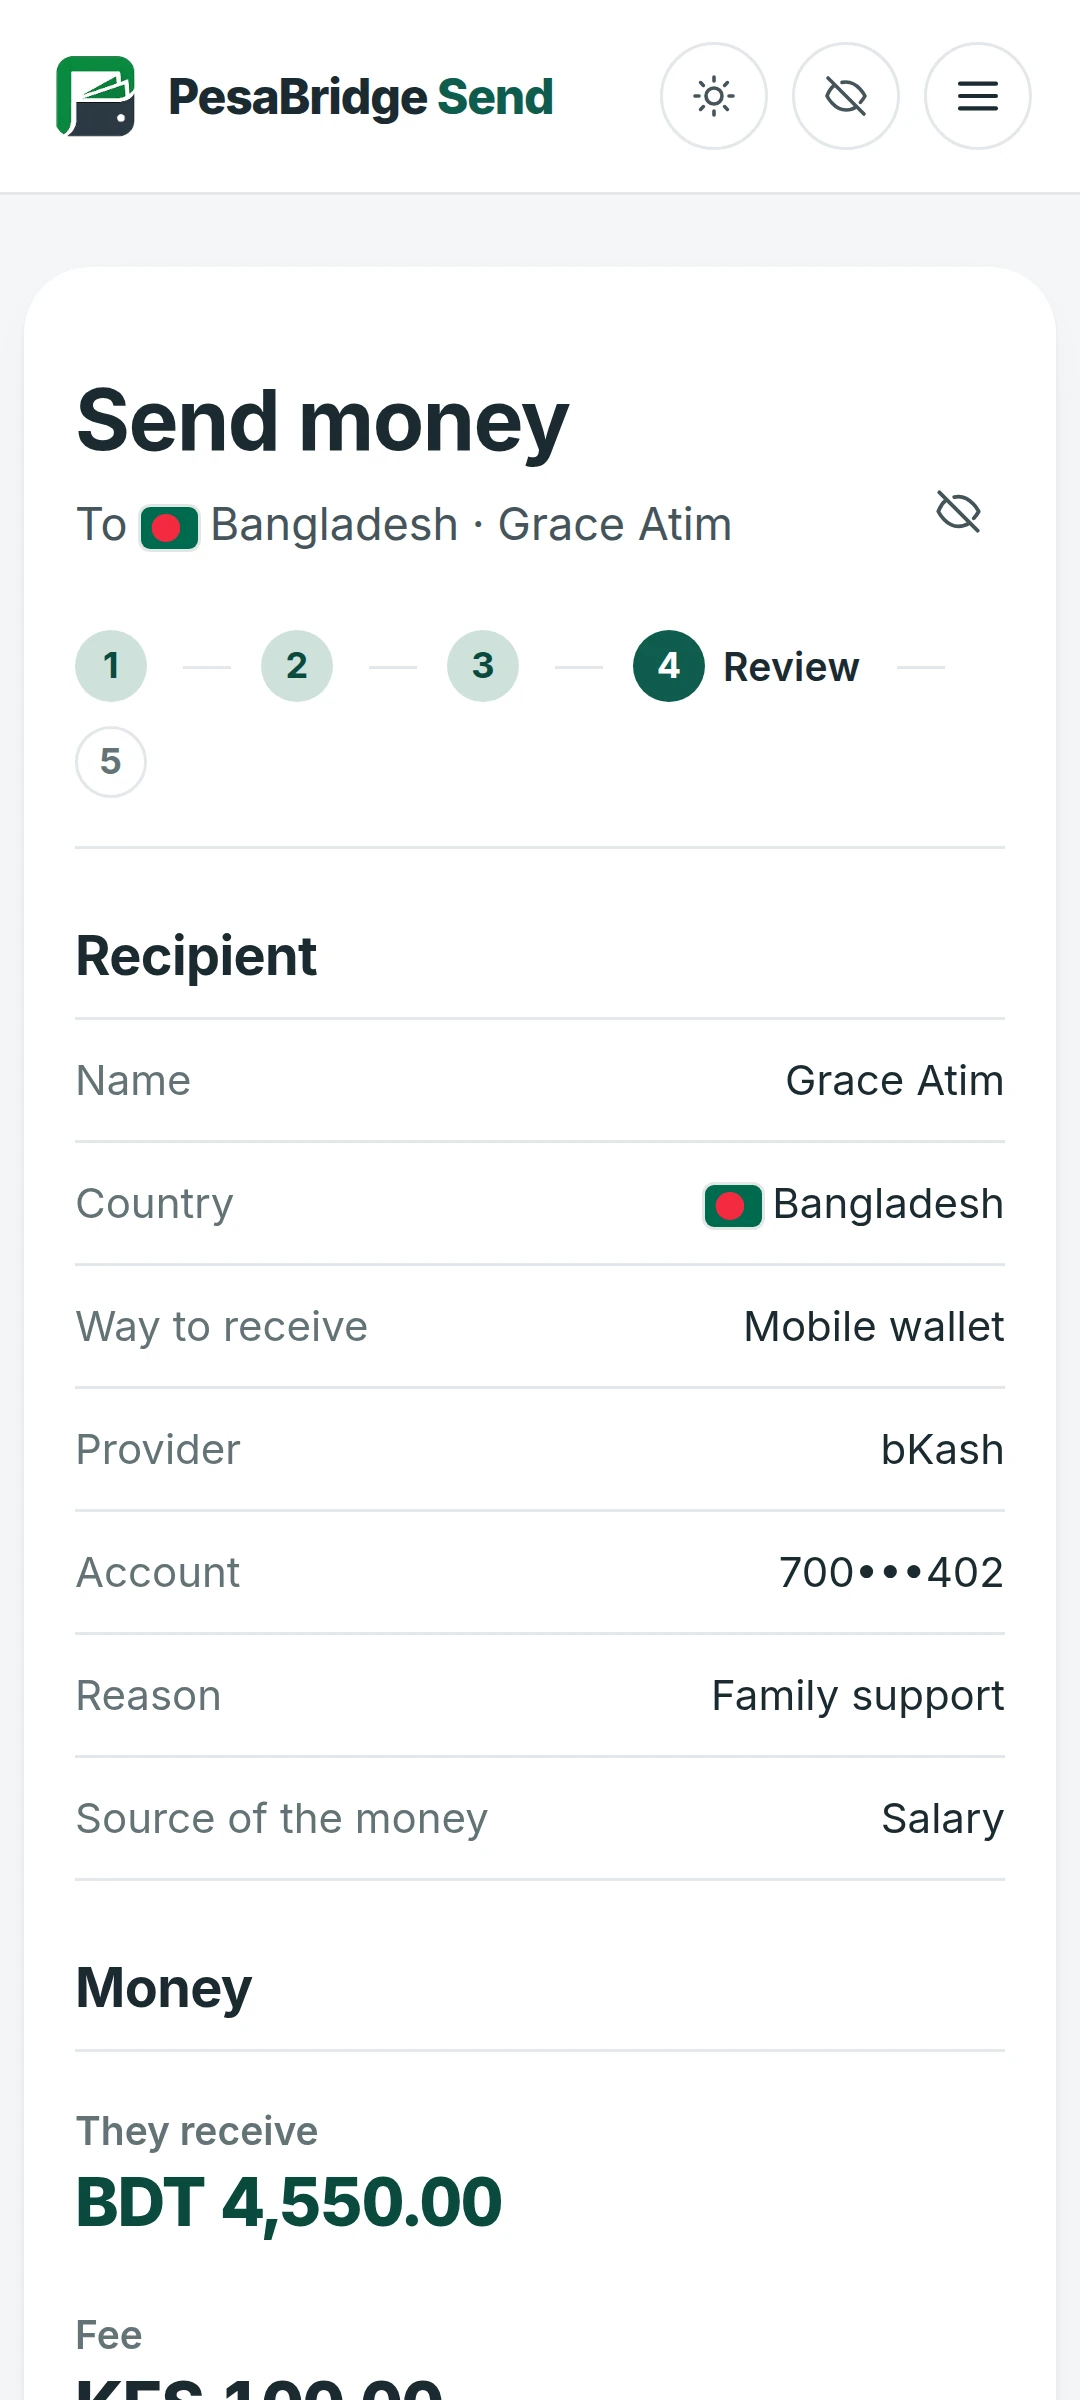
Les clients pardonnent des frais qu'ils voient et en veulent à ceux qu'ils découvrent. La bonne pratique consiste à afficher le taux, les frais et le montant que reçoit le destinataire avant le code PIN, et à garantir cette cotation pendant un court instant. En coulisses, l'opérateur obtient le taux auprès de banques ou de fournisseurs de liquidité, ajoute une marge et l'actualise selon un calendrier ou au gré des mouvements du marché. Des plafonds par client et par jour empêchent quiconque d'exploiter un taux périmé.
Règlement et liquidité
Chaque devise détenue par un portefeuille doit être adossée à de l'argent réel quelque part. Cela signifie généralement un compte fiduciaire ou de règlement par devise, auprès de banques dans les pays concernés ou chez un correspondant. Le problème le plus difficile est la liquidité : si les clients convertissent massivement dans un sens, l'opérateur doit déplacer de l'argent entre les comptes, souvent via des banques avec des heures limites et des frais. Des outils de trésorerie qui affichent les positions par devise, prévoient les besoins et enregistrent chaque rééquilibrage comme écriture au grand livre transforment ces approximations en routine.
La conformité au-delà des frontières
Les flux transfrontaliers apportent des règles supplémentaires : la réglementation des changes de chaque pays, les limites de détention de devises étrangères, la déclaration des transferts au-delà de certains seuils et un filtrage plus strict des expéditeurs et des destinataires. Certains marchés autorisent les résidents à détenir de la monnaie électronique en devises étrangères ; d'autres non. Concevez des plafonds par devise et par niveau KYC, et gardez la configuration par pays pour qu'une seule plateforme puisse respecter plusieurs réglementations. Voir les transferts de fonds transfrontaliers pour le volet transferts.
Les systèmes de paiement régionaux
Les systèmes régionaux rendent les paiements transfrontaliers entre portefeuilles moins chers et plus rapides. Les commutateurs panafricains et régionaux visent à permettre à un paiement de partir dans une devise et d'arriver dans une autre sans passer par le dollar. Un portefeuille multidevises construit sur un grand livre propre peut se connecter à ces systèmes comme à de nouveaux réseaux, sans modifier le cœur.
L'expérience client
- Affichez clairement chaque solde avec son code de devise, et laissez les clients choisir lequel est principal.
- Faites de la conversion un parcours en deux étapes : cotation, puis confirmation par code PIN.
- Indiquez la devise sur chaque ligne du relevé, et affichez le taux utilisé pour les conversions.
- Permettez aux clients de recevoir dans la devise qu'ils détiennent, et prévenez-les avant toute conversion automatique.
Questions fréquentes
Faut-il une licence pour chaque devise ?
Généralement pas pour chaque devise, mais l'activité de change peut nécessiter une autorisation spécifique, et la détention de devises étrangères par les résidents peut être restreinte. Vérifiez les règles de la banque centrale de chaque marché.
Comment éviter les pertes liées aux variations de taux ?
Proposez des cotations à courte validité, actualisez souvent les taux, fixez des limites de position par devise et rééquilibrez régulièrement. Les comptes de change du grand livre montrent votre exposition en temps réel.
Les entreprises peuvent-elles payer des fournisseurs dans une autre devise depuis le portefeuille ?
Oui, si la plateforme prend en charge les paiements dans les devises détenues via une banque ou un réseau régional. C'est l'un des usages les plus forts d'un portefeuille professionnel multidevises.
PesaBridge tient chaque portefeuille dans sa propre devise sur un seul grand livre en partie double, avec des tarifs par devise et des mouvements de trésorerie qui enregistrent le taux de chaque conversion entre comptes. Pour en savoir plus, consultez la page plateforme.