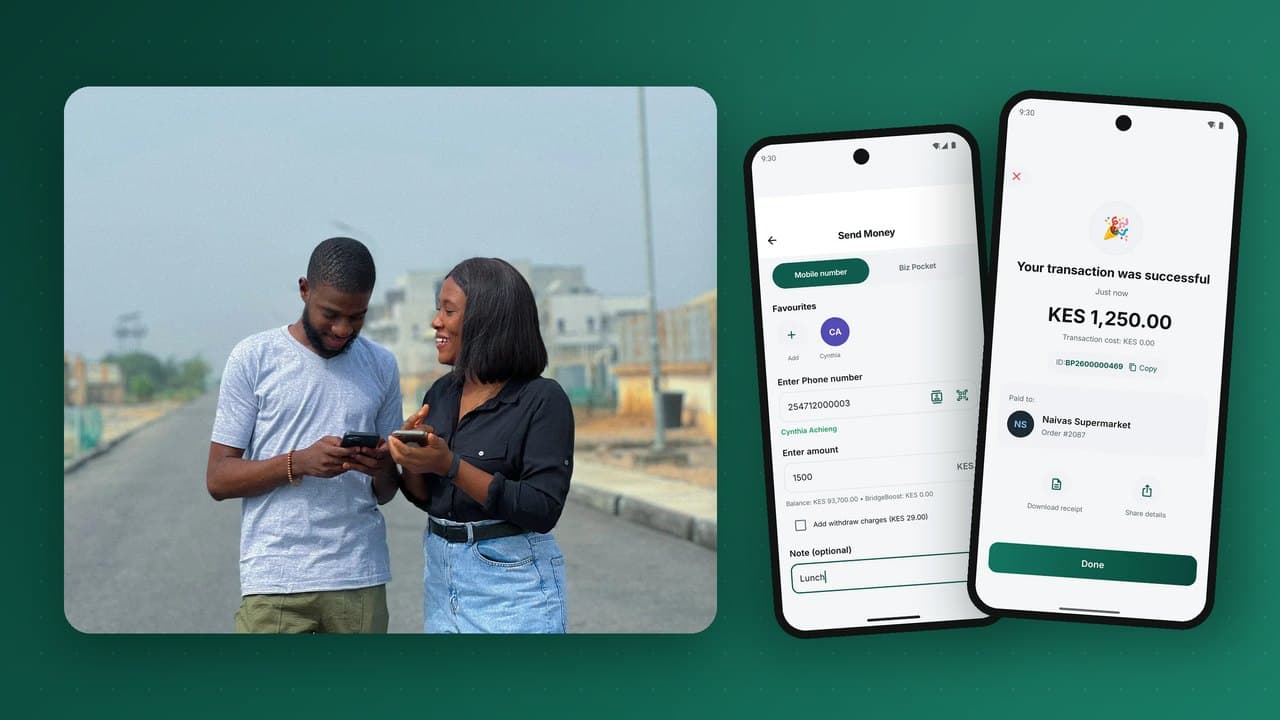
मोबाइल मनी एक ऐसा तरीका है जिसमें फ़ोन नंबर को ही खाता मानकर पैसा रखा, भेजा और प्राप्त किया जाता है, बिना बैंक खाते या स्मार्टफ़ोन की ज़रूरत के। इसकी शुरुआत पूर्वी अफ्रीका में हुई, आज यह उभरते बाज़ारों में हर साल एक ट्रिलियन डॉलर से कहीं ज़्यादा का लेन-देन करता है, और चुपचाप अब तक की सबसे सफल वित्तीय समावेशन तकनीक बन गया है। यह गाइड बताती है कि मोबाइल मनी क्या है, यह अंदर से कैसे काम करता है, इसे कौन चलाता है, यह कमाई कैसे करता है, और 2026 में इसकी सेवा शुरू करने के लिए क्या चाहिए।
एक अनुच्छेद में मोबाइल मनी
मोबाइल मनी खाता एक फ़ोन नंबर से जुड़ा इलेक्ट्रॉनिक वॉलेट है। उसका बैलेंस ई-मनी है: उस असली पैसे पर एक डिजिटल दावा जिसे प्रदाता एक या अधिक बैंकों में ट्रस्ट में रखता है। ग्राहक किसी एजेंट (दुकान, कियोस्क या दवा की दुकान) पर नकद को ई-मनी में बदलते हैं, फिर उस बैलेंस से फ़ोन नंबर वाले किसी भी व्यक्ति को पैसे भेजते हैं, बिल चुकाते हैं, दुकानों से ख़रीदारी करते हैं, एयरटाइम रिचार्ज करते हैं, बचत करते हैं और उधार लेते हैं। जब उन्हें फिर से नकद चाहिए, तो एजेंट भुगतान कर देता है। पूरा अनुभव USSD के ज़रिए साधारण फ़ोन पर, स्मार्टफ़ोन ऐप पर, या दोनों पर चलता है।
यही पूरा विचार है। इसे शक्तिशाली बनाने वाली बात यह है कि इसका हर हिस्सा उस बाधा को हटाता है जिसने करोड़ों लोगों को औपचारिक वित्तीय व्यवस्था से बाहर रखा था: जाने के लिए कोई शाखा नहीं, कोई न्यूनतम बैलेंस नहीं, पहचान पत्र के अलावा कोई काग़ज़ी कार्रवाई नहीं, और ऐसा उपकरण जो लोगों के पास पहले से है।
संक्षिप्त इतिहास: एयरटाइम से वित्तीय व्यवस्था तक
मोबाइल मनी से पहले, कई बाज़ारों में लोग एयरटाइम को अनौपचारिक मुद्रा की तरह इस्तेमाल करते थे, रिचार्ज वाउचर रिश्तेदारों को भेजते थे जो उन्हें नकद में बेच देते थे। मोबाइल मनी ने इस व्यवहार को औपचारिक रूप दिया। सबसे प्रसिद्ध शुरुआत मार्च 2007 में केन्या में हुई, जिसे देश के सबसे बड़े मोबाइल ऑपरेटर ने शुरू किया। यह शहरों में काम करने वाले उन लोगों के लिए एक साधारण "घर पैसे भेजो" सेवा के रूप में शुरू हुई जो गाँव में अपने परिवार का सहारा थे, और कुछ ही वर्षों में केन्या के अधिकांश वयस्क इसका उपयोग करने लगे।
यह मॉडल पूर्वी, पश्चिमी और दक्षिणी अफ्रीका में फैला, फिर दक्षिण और दक्षिण-पूर्व एशिया और लैटिन अमेरिका तक पहुँचा। GSMA की वार्षिक State of the Industry रिपोर्टों के अनुसार, आज दुनिया भर में 1.7 अरब से अधिक पंजीकृत मोबाइल मनी खाते हैं, जिनमें से लगभग आधे उप-सहारा अफ्रीका में हैं, और हर साल इनसे होकर गुज़रने वाला मूल्य खरबों डॉलर तक पहुँचता है। विश्व बैंक का Global Findex डेटा ग्राहक के पक्ष से यही कहानी कहता है: उप-सहारा अफ्रीका में 2021 तक एक-तिहाई वयस्कों के पास मोबाइल मनी खाता था, और कई देशों में मोबाइल मनी खातों की संख्या बैंक खातों से अधिक है।
सेवाएँ भी व्यक्ति-से-व्यक्ति ट्रांसफ़र से बहुत आगे बढ़ गईं। आज एक ही वॉलेट आम तौर पर बिल भुगतान, व्यापारी भुगतान, बचत, ऋण, बीमा, अंतरराष्ट्रीय रेमिटेंस, वेतन भुगतान और सरकार को व सरकार से भुगतान की सुविधा देता है।
मोबाइल मनी अंदर से कैसे काम करता है
बाहर से मोबाइल मनी एक बैलेंस और एक "भेजें" बटन जैसा दिखता है। अंदर यह एक छोटी क्लियरिंग प्रणाली है। पाँच घटक यह काम करते हैं।
1. ई-मनी फ़्लोट और ट्रस्ट खाता
ग्राहकों के वॉलेट में ई-मनी की हर इकाई के पीछे, एक-के-बदले-एक, किसी बैंक में विनियमित ट्रस्ट या एस्क्रो खाते में रखा असली पैसा होना चाहिए। अगर ग्राहकों के वॉलेट में कुल 10 करोड़ हैं, तो प्रदाता को 10 करोड़ ट्रस्ट में रखने होंगे। यह मोबाइल मनी का सबसे महत्वपूर्ण नियम है: यही ई-मनी को सुरक्षित बनाता है, और नियामक सबसे पहले यही जाँचते हैं। प्रदाता यह पैसा उधार नहीं दे सकता और न ही व्यवसाय चलाने में इसका उपयोग कर सकता है।
2. लेजर
लेजर इस बात का रिकॉर्ड है कि किसके पास क्या है। हर लेन-देन, चाहे वह ट्रांसफ़र हो, शुल्क हो या नकद निकासी, संतुलित प्रविष्टियों के रूप में दर्ज होता है: पैसा एक खाते से निकलकर दूसरे में पहुँचता है, और कुल राशि कभी नहीं बदलती। अच्छी तरह बना मोबाइल मनी लेजर डबल-एंट्री होता है, यानी हर डेबिट का एक मेल खाता क्रेडिट होता है और बही-खाते का योग हमेशा शून्य रहता है। इसी से प्रदाता किसी भी क्षण साबित कर सकता है कि सभी वॉलेट का योग ट्रस्ट में रखे पैसे के बराबर है।
3. एजेंट नेटवर्क
एजेंट इस प्रणाली का भौतिक छोर हैं। एक एजेंट मूल्य के दो भंडार रखता है: दराज़ में नकद और एजेंट वॉलेट में ई-मनी ("फ़्लोट")। जब ग्राहक नकद जमा करता है, तो एजेंट नोट लेता है और अपने फ़्लोट से ग्राहक को ई-मनी ट्रांसफ़र करता है। निकासी पर इसका उल्टा होता है। एजेंट हर लेन-देन पर कमीशन कमाते हैं। एजेंटों के बिना मोबाइल मनी नकद अर्थव्यवस्था से नहीं जुड़ सकता, इसीलिए एजेंट नेटवर्क का आकार और स्वास्थ्य आम तौर पर तय करता है कि कोई सेवा सफल होगी या नहीं। हम इसे एजेंट नेटवर्क पर अपनी गाइड में विस्तार से बताते हैं।
4. चैनल: USSD, SIM टूलकिट और ऐप्स
ग्राहक एक या अधिक चैनलों से अपने वॉलेट तक पहुँचते हैं:
- USSD: *123# जैसे शॉर्ट कोड डायल करके खुलने वाले मेन्यू। यह हर फ़ोन पर चलता है, डेटा की ज़रूरत नहीं होती, और कई बाज़ारों में अब भी मुख्य चैनल है। देखें USSD फ़ीचर फ़ोन तक कैसे पहुँचता है।
- SIM टूलकिट (STK): SIM कार्ड पर संग्रहीत मेन्यू, जिसका उपयोग कुछ ऑपरेटर साधारण फ़ोन पर सुरक्षित PIN प्रॉम्प्ट के लिए करते हैं।
- स्मार्टफ़ोन ऐप्स: समृद्ध स्क्रीन, QR भुगतान, स्टेटमेंट, बचत लक्ष्य और मिनी-ऐप्स।
- वेब और API: व्यवसायों के लिए पोर्टल और उन साझेदारों के लिए प्रोग्रामेटिक पहुँच जो पैसा एकत्र करना या भेजना चाहते हैं।
5. रेल और एकीकरण
वॉलेट तब उपयोगी बनता है जब वह बाकी सब से जुड़ता है: बैंक (पैसा अंदर-बाहर ले जाने के लिए), बिलर (बिजली, पानी, टीवी, स्कूल फ़ीस), एयरटाइम सिस्टम, कार्ड नेटवर्क, अन्य मोबाइल मनी प्रदाता और अंतरराष्ट्रीय रेमिटेंस साझेदार। हर कनेक्शन एक "रेल" है। अच्छे प्लेटफ़ॉर्म रेल को प्लग-इन एडेप्टर की तरह रखते हैं, ताकि कोर लेजर को छुए बिना नया बैंक या बिलर जोड़ा जा सके।
ग्राहक मोबाइल मनी से असल में क्या करते हैं
| उपयोग | क्या होता है | यह क्यों मायने रखता है |
|---|---|---|
| व्यक्ति-से-व्यक्ति ट्रांसफ़र | किसी भी फ़ोन नंबर पर भेजें; प्राप्तकर्ता को तुरंत SMS और बैलेंस मिलता है। | नकद लेकर बस यात्राओं और अनौपचारिक कूरियर की जगह लेता है। |
| नकद जमा और निकासी | किसी एजेंट पर नकद जमा करें या निकालें। | वॉलेट को नकद अर्थव्यवस्था से जोड़ता है। |
| बिल भुगतान | व्यवसाय नंबर और खाता संदर्भ से यूटिलिटी या स्कूल का भुगतान करें। | दफ़्तरों में कतार नहीं; बिलर के लिए तुरंत, मिलान की हुई रसीदें। |
| व्यापारी भुगतान | टिल नंबर, QR कोड या फ़ोन पर भेजे गए अनुरोध से दुकान को भुगतान करें। | छोटे व्यवसायों के लिए कम नकदी और चोरी का कम जोखिम। |
| एयरटाइम और बंडल | अपनी या किसी और की लाइन रिचार्ज करें। | रोज़ की वह आदत जो वॉलेट को सक्रिय रखती है। |
| बचत और ऋण | बचत लॉक करें, समूह बचत में शामिल हों, छोटी राशि उधार लें। | बिना बैंक रिकॉर्ड वाले लोगों का वित्तीय इतिहास बनाता है। |
| वेतन और थोक भुगतान | नियोक्ता, गैर-सरकारी संगठन और सरकारें एक साथ हज़ारों वॉलेट को भुगतान करते हैं। | तेज़, ऑडिट योग्य और कम रिसाव वाले भुगतान। |
| अंतरराष्ट्रीय रेमिटेंस | विदेश से पैसा सीधे वॉलेट में प्राप्त करें। | काउंटर से नकद लेने से सस्ता और तेज़। |
मोबाइल मनी सेवाएँ कौन चलाता है?
मोबाइल मनी की शुरुआत मोबाइल नेटवर्क ऑपरेटरों ने की थी, और टेलीकॉम कंपनियाँ अब भी कई सबसे बड़ी सेवाएँ चलाती हैं। लेकिन अब यह क्षेत्र कहीं अधिक व्यापक है:
- मोबाइल नेटवर्क ऑपरेटर (MNO) के पास SIM, USSD चैनल और एयरटाइम विक्रेताओं का बड़ा खुदरा नेटवर्क है जो एजेंट बन सकते हैं।
- बैंक अपने वॉलेट चलाते हैं ताकि उन ग्राहकों तक पहुँच सकें जिन्हें वे शाखाओं से कभी सेवा नहीं दे पाते, और जमा व भुगतान डेटा हासिल कर सकें।
- फ़िनटेक और भुगतान कंपनियाँ किसी ख़ास क्षेत्र पर केंद्रित वॉलेट लॉन्च करती हैं: व्यापारी, रेमिटेंस, प्रवासी कॉरिडोर, गिग कामगार।
- माइक्रोफ़ाइनेंस संस्थान और SACCO अपने सदस्यों की बचत और ऋण को वॉलेट पर लाते हैं ताकि वे बिना दफ़्तर गए रोज़ लेन-देन कर सकें।
- खुदरा विक्रेता, सुपर-ऐप्स और सरकारें अपने पारिस्थितिकी तंत्र में भुगतान डिजिटल करने के लिए वॉलेट का उपयोग करती हैं।
ये संगठन अब ज़्यादातर तकनीक ख़ुद नहीं बनाते। वे एक सिद्ध प्लेटफ़ॉर्म का लाइसेंस लेकर उसे अपने ब्रांड से लॉन्च करते हैं, जिसे व्हाइट-लेबल मॉडल कहा जाता है। हम दोनों रास्तों की तुलना व्हाइट-लेबल बनाम ख़ुद बनाना में करते हैं।
मोबाइल मनी प्रदाता कमाई कैसे करते हैं
व्यवसाय मॉडल लेन-देन शुल्क और उसके आसपास के पारिस्थितिकी तंत्र पर टिका है:
- ट्रांसफ़र और निकासी शुल्क। ग्राहक आम तौर पर पैसे भेजने या नकद निकालने पर स्तरीय शुल्क देते हैं। नकद जमा को प्रोत्साहित करने के लिए जमा अक्सर मुफ़्त होता है।
- व्यापारी और बिलर शुल्क। व्यवसाय भुगतान स्वीकार करने के लिए छोटा प्रतिशत या निश्चित शुल्क देते हैं, जो अक्सर कार्ड स्वीकृति से कम होता है।
- थोक भुगतान शुल्क। कंपनियाँ एक साथ कई वॉलेट को वेतन, कमीशन और रिफ़ंड भेजने के लिए भुगतान करती हैं।
- ऋण और बचत। ऋण और ओवरड्राफ़्ट से आय, जो आम तौर पर किसी बैंक या लाइसेंसधारी ऋणदाता के साथ दी जाती है।
- ट्रस्ट खाते पर ब्याज। कुछ क्षेत्राधिकारों में ट्रस्ट बैलेंस पर मिलने वाले ब्याज का एक हिस्सा, सख़्त नियमों के तहत, ग्राहकों के लाभ या प्रदाता की लागत के लिए इस्तेमाल हो सकता है।
- रेमिटेंस और विदेशी मुद्रा। आने वाले अंतरराष्ट्रीय ट्रांसफ़र पर मार्जिन।
लागत की ओर सबसे बड़ा मद लगभग हमेशा एजेंट कमीशन होता है, उसके बाद तकनीक, ग्राहक सहायता, अनुपालन और मार्केटिंग। एक स्वस्थ सेवा अपनी शुल्क तालिका को इस तरह संतुलित करती है कि एजेंटों को फ़्लोट रखने लायक कमाई हो, ग्राहकों को यह विकल्पों से सस्ता लगे, और प्रदाता का मार्जिन भी बना रहे।
क्या मोबाइल मनी सुरक्षित है?
अधिकांश बाज़ारों में मोबाइल मनी को भुगतान सेवा के रूप में विनियमित किया जाता है। सुरक्षा कई परतों के एक साथ काम करने से आती है:
- सुरक्षित रखी गई राशि। एक-के-बदले-एक ट्रस्ट खाते का मतलब है कि प्रदाता विफल हो जाए तब भी ग्राहकों का पैसा सुरक्षित रहता है।
- PIN और डिवाइस सुरक्षा। हर पैसे से जुड़ी कार्रवाई के लिए PIN ज़रूरी है; ऐप्स बायोमेट्रिक साइन-इन, डिवाइस बाइंडिंग और ऑटो-लॉक जोड़ते हैं।
- स्तरीय KYC और सीमाएँ। न्यूनतम जानकारी से खोले गए खातों की बैलेंस और लेन-देन सीमाएँ कम होती हैं; पूर्ण पहचान सत्यापन से ऊँची सीमाएँ खुलती हैं। देखें नियामक द्वारा स्वीकार्य KYC स्तर।
- AML निगरानी। प्रतिबंध सूचियों से जाँच और ऐसे नियम जो असामान्य आवृत्ति या राशि को चिह्नित करें।
- रिवर्सल और विवाद निपटान। इतिहास मिटाए बिना गलत ट्रांसफ़र सुधारने का नियंत्रित तरीका।
मुख्य जोखिम सोशल इंजीनियरिंग, SIM-स्वैप धोखाधड़ी और एजेंट धोखाधड़ी हैं, इसीलिए अच्छे प्लेटफ़ॉर्म पहले दिन से इनके ख़िलाफ़ डिज़ाइन किए जाते हैं। पूरी सूची के लिए मोबाइल मनी धोखाधड़ी पर हमारी गाइड पढ़ें।
मोबाइल मनी, मोबाइल बैंकिंग और डिजिटल वॉलेट
| मोबाइल मनी | मोबाइल बैंकिंग | कार्ड से जुड़ा डिजिटल वॉलेट | |
|---|---|---|---|
| खाता | फ़ोन नंबर पर ई-मनी वॉलेट | फ़ोन से इस्तेमाल होने वाला बैंक खाता | बैंक कार्ड संग्रहीत करता है |
| बैंक खाते की ज़रूरत | नहीं | हाँ | हाँ |
| साधारण फ़ोन पर चलता है | हाँ (USSD) | कभी-कभी (USSD बैंकिंग) | नहीं |
| नकद तक पहुँच | हर जगह एजेंट | शाखाएँ और ATM | ATM |
| सामान्य नियामकीय दृष्टि | भुगतान या ई-मनी लाइसेंस | बैंकिंग लाइसेंस | कार्ड नेटवर्क और बैंक नियम |
रेखाएँ धुंधली हो रही हैं। बैंक वॉलेट लॉन्च कर रहे हैं, वॉलेट बैंक जैसी बचत और ऋण दे रहे हैं, और कार्ड से जुड़े वॉलेट स्थानीय भुगतान रेल जोड़ रहे हैं। मोबाइल मनी की ख़ासियत यह है कि यह खाता-प्रथम और नकद से जुड़ा है: फ़ोन वाला कोई भी व्यक्ति इसे खोल सकता है, और एजेंट के पास रहने वाला कोई भी इसमें पैसा डाल सकता है।
2026 में मोबाइल मनी सेवा शुरू करने के लिए क्या चाहिए
लॉन्च ऐप से कम और चार बुनियादों से ज़्यादा जुड़ा है:
- लाइसेंस या लाइसेंसधारी साझेदार। अधिकांश केंद्रीय बैंक ई-मनी या भुगतान सेवा लाइसेंस, या किसी लाइसेंसधारी बैंक के साथ साझेदारी माँगते हैं। देखें अफ्रीका में ई-मनी लाइसेंसिंग।
- ट्रस्ट खाता और सेटलमेंट बैंक। ग्राहकों की राशि सुरक्षित रखने और साझेदारों के साथ निपटान के लिए।
- वितरण। एजेंट, व्यापारी, और ग्राहकों के हर हफ़्ते लेन-देन करने की एक वजह।
- ऐसी तकनीक जिस पर नियामक भरोसा करे। संतुलित लेजर, KYC स्तर, AML नियंत्रण, रिवर्सल, रिपोर्टिंग और हर फ़ोन के लिए चैनल।
मोबाइल मनी सेवा कैसे शुरू करें पर हमारी चरण-दर-चरण गाइड हर बुनियाद, समयरेखा और आम गलतियों को विस्तार से बताती है।
मोबाइल मनी आगे कहाँ जा रहा है
- इंटरऑपरेबिलिटी। ग्राहक अब केवल एक नेटवर्क के भीतर नहीं, बल्कि किसी भी वॉलेट या बैंक में पैसे भेजने की अपेक्षा रखते हैं। देखें इंटरऑपरेबिलिटी कैसे काम करती है।
- व्यापारी भुगतान। QR कोड और प्रॉम्प्ट-टू-पे वॉलेट को छोटी दुकानों का रोज़ का चेकआउट बना रहे हैं। देखें QR, टिल और प्रॉम्प्ट से व्यापारी भुगतान।
- ऋण और बचत। वॉलेट का लेन-देन इतिहास उन लोगों की क्रेडिट फ़ाइल बन रहा है जिनके पास कोई फ़ाइल नहीं है। देखें वॉलेट पर डिजिटल ऋण।
- सीमा-पार। वॉलेट में आने वाला रेमिटेंस नकद लेने से सस्ता और तेज़ है। देखें वॉलेट रेमिटेंस लागत कैसे घटाते हैं।
- सुपर-ऐप्स। बीमा, परिवहन, यूटिलिटी और सरकारी सेवाएँ वॉलेट के भीतर मिनी-ऐप्स के रूप में।
मोबाइल मनी शब्दों की संक्षिप्त शब्दावली
- ई-मनी: वॉलेट में संग्रहीत इलेक्ट्रॉनिक मूल्य, जिसे अंकित मूल्य पर नकद में बदला जा सकता है और जिसके पीछे एक-के-बदले-एक ट्रस्ट में रखी राशि होती है।
- फ़्लोट: वह ई-मनी बैलेंस जो एजेंट नकद जमा की सेवा के लिए रखता है। निकासी के लिए एजेंटों को भौतिक नकद भी चाहिए; दोनों मिलकर एजेंट की तरलता बनाते हैं।
- सुपर-एजेंट (एग्रीगेटर): ऐसा व्यवसाय जो कई एजेंट आउटलेट संभालता है, उन्हें फ़्लोट वितरित करता है और पर्यवेक्षण कमीशन कमाता है।
- कैश-इन / कैश-आउट (CICO): एजेंट पर नकद को ई-मनी में और वापस बदलना।
- बिल भुगतान और सामान ख़रीद: किसी व्यवसाय को भुगतान के आम नाम, व्यवसाय नंबर और खाता संदर्भ से (बिल) या टिल नंबर से (दुकानें)।
- प्रॉम्प्ट-टू-पे (STK push): व्यापारी भुगतान का अनुरोध करता है और ग्राहक अपने फ़ोन पर PIN से उसे स्वीकृत करता है।
- USSD: अनस्ट्रक्चर्ड सप्लीमेंटरी सर्विस डेटा, *123# जैसे शॉर्ट कोड डायल करके खुलने वाले सत्र-आधारित मेन्यू।
- KYC स्तर: पहचान सत्यापन के स्तर, हर एक की अपनी बैलेंस और लेन-देन सीमाएँ।
- ट्रस्ट (सुरक्षा) खाता: वह बैंक खाता (या खाते) जिसमें प्रचलन में मौजूद सारी ई-मनी के पीछे का पैसा रखा जाता है।
- इंटरऑपरेबिलिटी: अलग-अलग वॉलेट और बैंकों के बीच पैसे भेजने की क्षमता। देखें हमारा विवरण।
- रिवर्सल: गलत लेन-देन का नियंत्रित सुधार, जो मूल की प्रतिबिंब नई प्रविष्टियों के रूप में दर्ज होता है।
- थोक भुगतान (B2C): कोई व्यवसाय जो वेतन, कमीशन, रिफ़ंड या सहायता के लिए एक साथ कई वॉलेट को भुगतान करता है।
मोबाइल मनी भुगतान से आगे क्यों मायने रखता है
मोबाइल मनी का प्रभाव सुविधा से कहीं आगे तक जाता है। 2016 में Science पत्रिका में प्रकाशित केन्या में मोबाइल मनी पर एक शोध ने मोबाइल मनी तक पहुँच को गरीबी में मापने योग्य कमी से जोड़ा, ख़ासकर महिलाओं के नेतृत्व वाले परिवारों में, क्योंकि परिवार कठिन समय में सहायता प्राप्त करने और खेती से व्यवसाय की ओर बढ़ने में अधिक सक्षम हुए। एक के बाद एक बाज़ार में यही पैटर्न दोहराया जाता है: जब पैसे भेजना सस्ता और तुरंत होता है, तो परिवार दूरी के पार जोखिम बाँटते हैं, छोटे व्यवसाय नकद चोरी से पैसा गँवाना बंद करते हैं, और बचत गद्दे के नीचे से निकलकर ऐसे खातों में जाती है जो क्रेडिट इतिहास बना सकते हैं।
वॉलेट चलाने वाले संगठनों के लिए डेटा उतना ही मूल्यवान है जितना शुल्क। लेन-देन का इतिहास ऋणदाताओं को उन ग्राहकों की सेवा करने देता है जिनके पास कभी बैंक स्टेटमेंट नहीं रहा, बीमा कंपनियों को सूक्ष्म पॉलिसियों की क़ीमत तय करने देता है, और सरकारों को लाभ सीधे उन लोगों तक पहुँचाने देता है जिनके लिए वे हैं।
अक्सर पूछे जाने वाले प्रश्न
क्या मोबाइल मनी के लिए बैंक खाता ज़रूरी है?
नहीं। मोबाइल मनी खाता फ़ोन नंबर और पहचान पत्र से खोला जाता है, अक्सर किसी एजेंट पर या सीधे फ़ोन पर। प्रदाता आपकी ओर से राशि बैंक में रखता है।
क्या स्मार्टफ़ोन ज़रूरी है?
नहीं। हर मूल सेवा साधारण फ़ोन पर USSD से चलती है। स्मार्टफ़ोन ऐप्स QR भुगतान और स्टेटमेंट जैसी सुविधाएँ जोड़ते हैं।
मेरा पैसा असल में कहाँ रखा जाता है?
एक या अधिक बैंकों में विनियमित ट्रस्ट या एस्क्रो खाते में, ग्राहकों के वॉलेट में कुल ई-मनी के साथ एक-के-बदले-एक मेल खाते हुए।
क्या कोई बैंक या फ़िनटेक अपनी मोबाइल मनी सेवा शुरू कर सकता है?
हाँ। सही लाइसेंस या लाइसेंसधारी साझेदार के साथ, कोई बैंक, फ़िनटेक, SACCO या खुदरा विक्रेता अपने ब्रांड का वॉलेट लॉन्च कर सकता है। अधिकांश अब लेजर, एजेंट इंजन और चैनल शून्य से बनाने के बजाय व्हाइट-लेबल प्लेटफ़ॉर्म का उपयोग करते हैं।
लॉन्च में कितना समय लगता है?
शून्य से बनाने में आम तौर पर 12 से 24 महीने लगते हैं। सिद्ध व्हाइट-लेबल प्लेटफ़ॉर्म पर तकनीक कुछ हफ़्तों में चालू हो सकती है; असली समयरेखा आम तौर पर लाइसेंसिंग और एजेंट भर्ती तय करती है।
PesaBridge बैंकों, टेलीकॉम कंपनियों, फ़िनटेक और SACCO के लिए एक व्हाइट-लेबल मोबाइल मनी प्लेटफ़ॉर्म है: ग्राहक, एजेंट, व्यापारी और कॉरपोरेट ऐप्स, USSD, प्रॉम्प्ट-टू-पे और खुला API, ऐसे डबल-एंट्री लेजर पर जिसके मालिक आप हैं। प्लेटफ़ॉर्म देखें या हर ऐप आज़माने के लिए परीक्षण पहुँच का अनुरोध करें।